
Blog Servihabitat
Novedades del sector inmobiliario
Blog Servihabitat
Novedades del sector inmobiliario
Estás recibiendo una alerta de inmuebles similares a un inmueble que contactaste:
Regístrate como usuario para poder gestionar manualmente futuras alertas.
Tendencias 17 de septiembre de 2026
Inversión inmobiliaria ESG: qué buscan hoy los inversores en activos sostenibles
Terrenos 15 de septiembre de 2026
Cómo dividir un terreno entre varios herederos: aspectos legales y urbanísticos
Analizamos qué factores están marcando las decisiones de inversión y cómo influye la sostenibilidad en el mercado actual.
La sostenibilidad es uno de los grandes vectores de transformación de le economía, y también del sector inmobiliario. Lo que hace apenas unos años se percibía como un elemento complementario, se ha convertido en un factor cada vez más relevante a la hora de analizar, valorar y gestionar activos.
Este cambio responde a múltiples factores. La creciente sensibilidad medioambiental, la evolución de la normativa y la búsqueda de inversiones capaces de mantener su competitividad a largo plazo han impulsado la incorporación de los criterios ESG en las estrategias de muchos inversores.
Resumen del artículo
Durante años, la ubicación, el estado de conservación o el potencial de rentabilidad fueron algunos de los principales elementos utilizados para valorar un activo inmobiliario. Aunque siguen siendo variables fundamentales, hoy conviven con nuevos factores relacionados con la sostenibilidad y la gestión responsable.
En este contexto, numerosos inversores analizan aspectos vinculados al consumo energético, la eficiencia de los edificios o la capacidad de adaptación de los activos a futuras exigencias regulatorias. El objetivo no es únicamente reducir el impacto ambiental, sino también anticipar riesgos y reforzar la competitividad de las inversiones a largo plazo.
Esta evolución ha contribuido a que los criterios ESG formen parte de la conversación habitual en los principales foros del sector y de los procesos de análisis de muchos inversores institucionales.
Las siglas ESG hacen referencia a tres ámbitos que influyen cada vez más en la valoración y gestión de activos: el componente ambiental (Environmental), el impacto social (Social) y los aspectos relacionados con la gobernanza (Governance).
El componente ambiental suele ser la dimensión más visible dentro de las estrategias ESG. Entre los factores que más interés generan destacan:
La mejora de estos indicadores puede contribuir a reducir costes operativos y aumentar la capacidad del activo para adaptarse a futuras exigencias normativas.
El componente social se centra en el impacto que los inmuebles tienen sobre quienes los utilizan. Aspectos como la accesibilidad, la calidad de los espacios, el confort interior o el bienestar de los ocupantes adquieren cada vez más relevancia.
La creación de entornos capaces de responder a las necesidades actuales de usuarios y empresas se ha convertido en un factor adicional de diferenciación. Esta tendencia es especialmente visible en segmentos como oficinas, residencial y activos ligados al bienestar de las personas.
La gobernanza se relaciona con la forma en que los activos y las organizaciones son gestionados. La transparencia en los procesos de toma de decisiones, la gestión de riesgos, el cumplimiento normativo y la calidad de la información disponible forman parte de este ámbito.
Aunque suele recibir menos atención que los aspectos ambientales, cada vez más inversores consideran que una buena gobernanza constituye un elemento esencial para garantizar la estabilidad y sostenibilidad de una inversión.
Las certificaciones de sostenibilidad se han convertido en uno de los principales indicadores utilizados para evaluar determinadas características ambientales, sociales y de bienestar de un activo inmobiliario. En un mercado cada vez más orientado hacia la sostenibilidad, este tipo de acreditaciones contribuyen a reforzar la competitividad y diferenciación de los activos.
BREEAM es una de las certificaciones de sostenibilidad más reconocidas a nivel internacional. Evalúa aspectos relacionados con la eficiencia energética, el consumo de recursos, la gestión de residuos, el impacto ambiental o la calidad de los espacios.
Su objetivo es medir el comportamiento sostenible de un inmueble a lo largo de su ciclo de vida y promover buenas prácticas en diseño, construcción y operación.
La certificación LEED analiza criterios vinculados al rendimiento ambiental de los edificios, prestando especial atención a aspectos como la eficiencia energética, el uso responsable del agua, los materiales empleados o la calidad ambiental interior.
Su amplia implantación internacional ha contribuido a convertirla en una de las referencias más utilizadas para identificar activos comprometidos con la sostenibilidad.
A diferencia de otras certificaciones centradas principalmente en el comportamiento ambiental de los edificios, WELL pone el foco en las personas.
La certificación evalúa elementos como la calidad del aire, el confort térmico, la iluminación, la actividad física o el bienestar de los ocupantes. Por este motivo, ha adquirido una relevancia creciente en segmentos donde la experiencia de uso del espacio resulta especialmente importante.
La relación entre sostenibilidad y rentabilidad es uno de los debates más presentes en el sector inmobiliario actual. Cada vez más inversores consideran que la integración de criterios ESG puede influir en variables como la competitividad del activo, su atractivo para usuarios y empresas, o su capacidad para mantener valor a lo largo del tiempo.
Por este motivo, la sostenibilidad ya no se percibe solo como una cuestión medioambiental. También forma parte de una estrategia orientada a reforzar la calidad, resiliencia y adaptación futura de los activos inmobiliarios.
Los criterios ESG se han consolidado como uno de los principales ejes de evolución del mercado inmobiliario. Su influencia alcanza tanto a la promoción y gestión de activos como a las decisiones de inversión de numerosos actores del sector.
Más que una tendencia puntual, la sostenibilidad apunta a convertirse en un elemento estructural dentro de las estrategias inmobiliarias de largo plazo. La capacidad para anticipar cambios, mejorar la eficiencia y adaptarse a nuevas demandas del mercado seguirá siendo un factor cada vez más relevante en la valoración de los activos.
Tendencias17 de septiembre de 2026
Compartir en
Analizamos qué factores están marcando las decisiones de inversión y cómo influye la sostenibilidad en el mercado actual.
La sostenibilidad es uno de los grandes vectores de transformación de le economía, y también del sector inmobiliario. Lo que hace apenas unos años se percibía como un elemento complementario, se ha convertido en un factor cada vez más relevante a la hora de analizar, valorar y gestionar activos.
Este cambio responde a múltiples factores. La creciente sensibilidad medioambiental, la evolución de la normativa y la búsqueda de inversiones capaces de mantener su competitividad a largo plazo han impulsado la incorporación de los criterios ESG en las estrategias de muchos inversores.
Resumen del artículo
Durante años, la ubicación, el estado de conservación o el potencial de rentabilidad fueron algunos de los principales elementos utilizados para valorar un activo inmobiliario. Aunque siguen siendo variables fundamentales, hoy conviven con nuevos factores relacionados con la sostenibilidad y la gestión responsable.
En este contexto, numerosos inversores analizan aspectos vinculados al consumo energético, la eficiencia de los edificios o la capacidad de adaptación de los activos a futuras exigencias regulatorias. El objetivo no es únicamente reducir el impacto ambiental, sino también anticipar riesgos y reforzar la competitividad de las inversiones a largo plazo.
Esta evolución ha contribuido a que los criterios ESG formen parte de la conversación habitual en los principales foros del sector y de los procesos de análisis de muchos inversores institucionales.
Las siglas ESG hacen referencia a tres ámbitos que influyen cada vez más en la valoración y gestión de activos: el componente ambiental (Environmental), el impacto social (Social) y los aspectos relacionados con la gobernanza (Governance).
El componente ambiental suele ser la dimensión más visible dentro de las estrategias ESG. Entre los factores que más interés generan destacan:
La mejora de estos indicadores puede contribuir a reducir costes operativos y aumentar la capacidad del activo para adaptarse a futuras exigencias normativas.
El componente social se centra en el impacto que los inmuebles tienen sobre quienes los utilizan. Aspectos como la accesibilidad, la calidad de los espacios, el confort interior o el bienestar de los ocupantes adquieren cada vez más relevancia.
La creación de entornos capaces de responder a las necesidades actuales de usuarios y empresas se ha convertido en un factor adicional de diferenciación. Esta tendencia es especialmente visible en segmentos como oficinas, residencial y activos ligados al bienestar de las personas.
La gobernanza se relaciona con la forma en que los activos y las organizaciones son gestionados. La transparencia en los procesos de toma de decisiones, la gestión de riesgos, el cumplimiento normativo y la calidad de la información disponible forman parte de este ámbito.
Aunque suele recibir menos atención que los aspectos ambientales, cada vez más inversores consideran que una buena gobernanza constituye un elemento esencial para garantizar la estabilidad y sostenibilidad de una inversión.
Las certificaciones de sostenibilidad se han convertido en uno de los principales indicadores utilizados para evaluar determinadas características ambientales, sociales y de bienestar de un activo inmobiliario. En un mercado cada vez más orientado hacia la sostenibilidad, este tipo de acreditaciones contribuyen a reforzar la competitividad y diferenciación de los activos.
BREEAM es una de las certificaciones de sostenibilidad más reconocidas a nivel internacional. Evalúa aspectos relacionados con la eficiencia energética, el consumo de recursos, la gestión de residuos, el impacto ambiental o la calidad de los espacios.
Su objetivo es medir el comportamiento sostenible de un inmueble a lo largo de su ciclo de vida y promover buenas prácticas en diseño, construcción y operación.
La certificación LEED analiza criterios vinculados al rendimiento ambiental de los edificios, prestando especial atención a aspectos como la eficiencia energética, el uso responsable del agua, los materiales empleados o la calidad ambiental interior.
Su amplia implantación internacional ha contribuido a convertirla en una de las referencias más utilizadas para identificar activos comprometidos con la sostenibilidad.
A diferencia de otras certificaciones centradas principalmente en el comportamiento ambiental de los edificios, WELL pone el foco en las personas.
La certificación evalúa elementos como la calidad del aire, el confort térmico, la iluminación, la actividad física o el bienestar de los ocupantes. Por este motivo, ha adquirido una relevancia creciente en segmentos donde la experiencia de uso del espacio resulta especialmente importante.
La relación entre sostenibilidad y rentabilidad es uno de los debates más presentes en el sector inmobiliario actual. Cada vez más inversores consideran que la integración de criterios ESG puede influir en variables como la competitividad del activo, su atractivo para usuarios y empresas, o su capacidad para mantener valor a lo largo del tiempo.
Por este motivo, la sostenibilidad ya no se percibe solo como una cuestión medioambiental. También forma parte de una estrategia orientada a reforzar la calidad, resiliencia y adaptación futura de los activos inmobiliarios.
Los criterios ESG se han consolidado como uno de los principales ejes de evolución del mercado inmobiliario. Su influencia alcanza tanto a la promoción y gestión de activos como a las decisiones de inversión de numerosos actores del sector.
Más que una tendencia puntual, la sostenibilidad apunta a convertirse en un elemento estructural dentro de las estrategias inmobiliarias de largo plazo. La capacidad para anticipar cambios, mejorar la eficiencia y adaptarse a nuevas demandas del mercado seguirá siendo un factor cada vez más relevante en la valoración de los activos.
Compartir en
De la tasación manual al modelo predictivo: así ha cambiado la gestión de carteras inmobiliarias a gran escala.
Mientras el comprador particular usa la IA para buscar vivienda, los grandes inversores institucionales la aplican en una escala completamente distinta: la gestión activa de carteras de cientos o miles de inmuebles, donde cada decisión tiene un impacto proporcionalmente mayor sobre la rentabilidad global.
Resumen del artículo:
Los gestores de activos institucionales utilizan modelos de inteligencia artificial para actualizar de forma continua el valor estimado de toda su cartera inmobiliaria, cruzando datos de transacciones comparables, evolución de rentas y variables macroeconómicas sin depender exclusivamente de tasaciones puntuales y manuales.
Este enfoque permite pasar de una valoración estática, revisada periódicamente, a un seguimiento dinámico que refleja los cambios del mercado prácticamente en tiempo real. Gracias a la IA, procesos que antes requerían semanas de análisis pueden realizarse con mucha mayor rapidez y precisión.
Uno de los usos con mayor impacto económico directo de la inteligencia artificial en el sector inmobiliario es el mantenimiento predictivo. Los sensores instalados en sistemas clave, como climatización, ascensores o instalaciones eléctricas, generan datos de funcionamiento y consumo que los algoritmos analizan de forma continua para detectar patrones anómalos.
Cuando el sistema identifica una desviación respecto al comportamiento habitual, genera una alerta antes de que se produzca la avería. Esto permite planificar el mantenimiento de forma preventiva en lugar de reaccionar una vez que el problema ya ha ocurrido.
Esta capacidad de anticipación ayuda a reducir los costes de reparación, minimiza interrupciones en el uso del inmueble y mejora la experiencia de inquilinos y ocupantes.
La aplicación de inteligencia artificial a la gestión de activos ha dejado de ser una iniciativa puntual de algunos fondos pioneros para convertirse en una práctica cada vez más extendida entre los grandes gestores institucionales.
Los modelos de valoración masiva y los sistemas de mantenimiento predictivo ya forman parte de los procesos habituales de gestión de muchas de las carteras inmobiliarias más importantes, y su adopción continúa creciendo a medida que aumenta la disponibilidad de datos y la capacidad de procesamiento.
Sin embargo, la inteligencia artificial no sustituye completamente el criterio humano en la gestión de activos. Los modelos pueden generar recomendaciones basadas en grandes volúmenes de datos, pero la decisión final sobre vender, mantener o reposicionar un activo sigue correspondiendo al gestor, que incorpora factores de contexto que los algoritmos no siempre pueden interpretar correctamente.
Aspectos como cambios normativos previstos, relaciones comerciales específicas o circunstancias particulares de determinados mercados siguen requiriendo análisis y supervisión humana.
Aunque la IA no reemplaza al gestor de activos, sí transforma profundamente su forma de trabajar. Su capacidad para anticipar incidencias, detectar oportunidades de inversión y procesar grandes volúmenes de información explica por qué se ha convertido en una herramienta cada vez más relevante dentro de la gestión institucional de activos inmobiliarios.
Tendencias20 de agosto de 2026
Compartir en

De la tasación manual al modelo predictivo: así ha cambiado la gestión de carteras inmobiliarias a gran escala.
Mientras el comprador particular usa la IA para buscar vivienda, los grandes inversores institucionales la aplican en una escala completamente distinta: la gestión activa de carteras de cientos o miles de inmuebles, donde cada decisión tiene un impacto proporcionalmente mayor sobre la rentabilidad global.
Resumen del artículo:
Los gestores de activos institucionales utilizan modelos de inteligencia artificial para actualizar de forma continua el valor estimado de toda su cartera inmobiliaria, cruzando datos de transacciones comparables, evolución de rentas y variables macroeconómicas sin depender exclusivamente de tasaciones puntuales y manuales.
Este enfoque permite pasar de una valoración estática, revisada periódicamente, a un seguimiento dinámico que refleja los cambios del mercado prácticamente en tiempo real. Gracias a la IA, procesos que antes requerían semanas de análisis pueden realizarse con mucha mayor rapidez y precisión.
Uno de los usos con mayor impacto económico directo de la inteligencia artificial en el sector inmobiliario es el mantenimiento predictivo. Los sensores instalados en sistemas clave, como climatización, ascensores o instalaciones eléctricas, generan datos de funcionamiento y consumo que los algoritmos analizan de forma continua para detectar patrones anómalos.
Cuando el sistema identifica una desviación respecto al comportamiento habitual, genera una alerta antes de que se produzca la avería. Esto permite planificar el mantenimiento de forma preventiva en lugar de reaccionar una vez que el problema ya ha ocurrido.
Esta capacidad de anticipación ayuda a reducir los costes de reparación, minimiza interrupciones en el uso del inmueble y mejora la experiencia de inquilinos y ocupantes.
La aplicación de inteligencia artificial a la gestión de activos ha dejado de ser una iniciativa puntual de algunos fondos pioneros para convertirse en una práctica cada vez más extendida entre los grandes gestores institucionales.
Los modelos de valoración masiva y los sistemas de mantenimiento predictivo ya forman parte de los procesos habituales de gestión de muchas de las carteras inmobiliarias más importantes, y su adopción continúa creciendo a medida que aumenta la disponibilidad de datos y la capacidad de procesamiento.
Sin embargo, la inteligencia artificial no sustituye completamente el criterio humano en la gestión de activos. Los modelos pueden generar recomendaciones basadas en grandes volúmenes de datos, pero la decisión final sobre vender, mantener o reposicionar un activo sigue correspondiendo al gestor, que incorpora factores de contexto que los algoritmos no siempre pueden interpretar correctamente.
Aspectos como cambios normativos previstos, relaciones comerciales específicas o circunstancias particulares de determinados mercados siguen requiriendo análisis y supervisión humana.
Aunque la IA no reemplaza al gestor de activos, sí transforma profundamente su forma de trabajar. Su capacidad para anticipar incidencias, detectar oportunidades de inversión y procesar grandes volúmenes de información explica por qué se ha convertido en una herramienta cada vez más relevante dentro de la gestión institucional de activos inmobiliarios.
Compartir en
Descuento de adquisición, plazos de gestión y comparativa con otros activos: las cifras que debe manejar el inversor antes de entrar en este mercado.
Para el inversor profesional, la vivienda sin posesión se ha consolidado como una vía de entrada al mercado residencial con una rentabilidad bruta de entre el 6% y el 9% anual, sostenida por un descuento de adquisición estructural de entre el 30% y el 40% frente al mercado libre.
Antes de incorporar este tipo de activo a una estrategia de inversión, es necesario conocer con precisión las variables que determinan su rentabilidad neta: desde el plazo medio de gestión hasta la entrega física del inmueble, así como los costes asociados y la fiscalidad aplicable.
La vivienda sin posesión genera una rentabilidad bruta de entre el 6% y el 9% anual en los mercados objetivo, entendidos como aquellas zonas urbanas con alta demanda de vivienda y buena liquidez de salida, donde la regularización de la posesión y la posterior venta o alquiler del activo resultan más ágiles.
La vivienda sin posesión se compra por debajo de su precio real de mercado, entre un 30% y un 40% menos de lo que costaría esa misma vivienda si estuviera libre y disponible en el momento de la adquisición. Esa diferencia de precio constituye la principal fuente de beneficio para el inversor, independientemente de la evolución posterior del mercado inmobiliario.
A diferencia de otros activos residenciales, esta rentabilidad no depende exclusivamente de la coyuntura del mercado, sino de la diferencia objetiva entre el precio de adquisición y el valor de mercado libre una vez completado el proceso. Esto proporciona una base de cálculo más sólida y predecible desde el momento de la compra.
Existen distintos factores que influyen en la rentabilidad de una vivienda sin posesión y que deben analizarse antes de tomar una decisión de inversión:
El descuento de adquisición no depende de las fluctuaciones a corto plazo del mercado, sino de la propia naturaleza técnica de la operación. Esto aporta a este tipo de activo una rentabilidad potencialmente más predecible que la de otras inversiones inmobiliarias con una mayor exposición al ciclo de mercado.
Mientras que la rentabilidad de la vivienda en alquiler tradicional fluctúa en función de la evolución de los precios y de la demanda en cada zona, el componente estructural del descuento en la vivienda sin posesión proporciona una base de rentabilidad más estable frente a esos mismos ciclos.
Esta estabilidad convierte a la vivienda sin posesión en un activo especialmente atractivo dentro de estrategias de diversificación de cartera, donde el inversor busca combinar activos con distintos comportamientos en las diferentes fases del ciclo inmobiliario.
En conclusión, para el inversor profesional, la vivienda sin posesión ofrece una rentabilidad bruta superior a la de otros activos residenciales comparables, sustentada en un descuento estructural de adquisición y no únicamente en la coyuntura del mercado. Esta característica la convierte en una vía de diversificación con un perfil de rentabilidad potencialmente más estable.
Las cifras de rentabilidad bruta estimadas entre el 6% y el 9% anual, combinadas con una menor exposición al ciclo de mercado, explican el creciente interés que este tipo de activo despierta entre inversores institucionales y profesionales dentro de sus estrategias de asignación de capital.
Tendencias11 de agosto de 2026
Compartir en

Descuento de adquisición, plazos de gestión y comparativa con otros activos: las cifras que debe manejar el inversor antes de entrar en este mercado.
Para el inversor profesional, la vivienda sin posesión se ha consolidado como una vía de entrada al mercado residencial con una rentabilidad bruta de entre el 6% y el 9% anual, sostenida por un descuento de adquisición estructural de entre el 30% y el 40% frente al mercado libre.
Antes de incorporar este tipo de activo a una estrategia de inversión, es necesario conocer con precisión las variables que determinan su rentabilidad neta: desde el plazo medio de gestión hasta la entrega física del inmueble, así como los costes asociados y la fiscalidad aplicable.
La vivienda sin posesión genera una rentabilidad bruta de entre el 6% y el 9% anual en los mercados objetivo, entendidos como aquellas zonas urbanas con alta demanda de vivienda y buena liquidez de salida, donde la regularización de la posesión y la posterior venta o alquiler del activo resultan más ágiles.
La vivienda sin posesión se compra por debajo de su precio real de mercado, entre un 30% y un 40% menos de lo que costaría esa misma vivienda si estuviera libre y disponible en el momento de la adquisición. Esa diferencia de precio constituye la principal fuente de beneficio para el inversor, independientemente de la evolución posterior del mercado inmobiliario.
A diferencia de otros activos residenciales, esta rentabilidad no depende exclusivamente de la coyuntura del mercado, sino de la diferencia objetiva entre el precio de adquisición y el valor de mercado libre una vez completado el proceso. Esto proporciona una base de cálculo más sólida y predecible desde el momento de la compra.
Existen distintos factores que influyen en la rentabilidad de una vivienda sin posesión y que deben analizarse antes de tomar una decisión de inversión:
El descuento de adquisición no depende de las fluctuaciones a corto plazo del mercado, sino de la propia naturaleza técnica de la operación. Esto aporta a este tipo de activo una rentabilidad potencialmente más predecible que la de otras inversiones inmobiliarias con una mayor exposición al ciclo de mercado.
Mientras que la rentabilidad de la vivienda en alquiler tradicional fluctúa en función de la evolución de los precios y de la demanda en cada zona, el componente estructural del descuento en la vivienda sin posesión proporciona una base de rentabilidad más estable frente a esos mismos ciclos.
Esta estabilidad convierte a la vivienda sin posesión en un activo especialmente atractivo dentro de estrategias de diversificación de cartera, donde el inversor busca combinar activos con distintos comportamientos en las diferentes fases del ciclo inmobiliario.
En conclusión, para el inversor profesional, la vivienda sin posesión ofrece una rentabilidad bruta superior a la de otros activos residenciales comparables, sustentada en un descuento estructural de adquisición y no únicamente en la coyuntura del mercado. Esta característica la convierte en una vía de diversificación con un perfil de rentabilidad potencialmente más estable.
Las cifras de rentabilidad bruta estimadas entre el 6% y el 9% anual, combinadas con una menor exposición al ciclo de mercado, explican el creciente interés que este tipo de activo despierta entre inversores institucionales y profesionales dentro de sus estrategias de asignación de capital.
Compartir en
Cataluña, Levante y Andalucía: por qué el capital internacional ya no ve la costa española solo como destino turístico.
La región mediterránea española gana peso en la agenda de los grandes fondos de inversión, que ya no la valoran solo como destino turístico, sino como un mercado inmobiliario con recorrido en múltiples segmentos de activo.
Resumen del artículo:
El inversor institucional valora la región mediterránea española por una combinación de factores: demanda residencial sostenida por población extranjera, un sector logístico en expansión ligado a los principales puertos y un mercado de oficinas y retail en recuperación en las capitales de la costa.
Esta combinación de motores de demanda es lo que diferencia al Mediterráneo español de otros destinos turísticos europeos, donde el atractivo inversor suele depender casi en exclusiva del segmento residencial vacacional.
El área metropolitana de Barcelona combina dos dinámicas de inversión distintas dentro de una misma región. Por un lado, la demanda residencial urbana se mantiene sostenida por población extranjera y profesionales que buscan vivienda en la ciudad y su entorno.
Por otro, el sector logístico se beneficia de la actividad portuaria y de la posición estratégica de Cataluña como puerta de entrada de mercancías hacia el sur de Europa, lo que atrae inversión en naves y centros de distribución.
La Comunidad Valenciana concentra buena parte del interés inversor ligado a la demanda extranjera, tanto de compradores que buscan segunda residencia como de quienes se plantean un cambio de residencia habitual.
Esta demanda sostenida convierte al segmento residencial en el principal motor de inversión en la región, con un recorrido que se extiende más allá de las zonas costeras más tradicionales.
El interés inversor en Andalucía crece especialmente en el segmento comercial y residencial de las principales capitales de provincia, donde la recuperación del retail después de los últimos años se combina con una demanda residencial que se beneficia del dinamismo económico de estas ciudades.
El atractivo del Mediterráneo español no responde a un único factor coyuntural, sino a la combinación estable de demanda extranjera, infraestructura logística consolidada y un tejido urbano denso en las principales capitales.
Esta diversidad de motores es precisamente lo que explica que cada vez más fondos internacionales incorporen activos del arco mediterráneo español dentro de sus estrategias de diversificación geográfica, en lugar de limitarse a los mercados de Madrid y Barcelona.
Tendencias6 de agosto de 2026
Compartir en

Cataluña, Levante y Andalucía: por qué el capital internacional ya no ve la costa española solo como destino turístico.
La región mediterránea española gana peso en la agenda de los grandes fondos de inversión, que ya no la valoran solo como destino turístico, sino como un mercado inmobiliario con recorrido en múltiples segmentos de activo.
Resumen del artículo:
El inversor institucional valora la región mediterránea española por una combinación de factores: demanda residencial sostenida por población extranjera, un sector logístico en expansión ligado a los principales puertos y un mercado de oficinas y retail en recuperación en las capitales de la costa.
Esta combinación de motores de demanda es lo que diferencia al Mediterráneo español de otros destinos turísticos europeos, donde el atractivo inversor suele depender casi en exclusiva del segmento residencial vacacional.
El área metropolitana de Barcelona combina dos dinámicas de inversión distintas dentro de una misma región. Por un lado, la demanda residencial urbana se mantiene sostenida por población extranjera y profesionales que buscan vivienda en la ciudad y su entorno.
Por otro, el sector logístico se beneficia de la actividad portuaria y de la posición estratégica de Cataluña como puerta de entrada de mercancías hacia el sur de Europa, lo que atrae inversión en naves y centros de distribución.
La Comunidad Valenciana concentra buena parte del interés inversor ligado a la demanda extranjera, tanto de compradores que buscan segunda residencia como de quienes se plantean un cambio de residencia habitual.
Esta demanda sostenida convierte al segmento residencial en el principal motor de inversión en la región, con un recorrido que se extiende más allá de las zonas costeras más tradicionales.
El interés inversor en Andalucía crece especialmente en el segmento comercial y residencial de las principales capitales de provincia, donde la recuperación del retail después de los últimos años se combina con una demanda residencial que se beneficia del dinamismo económico de estas ciudades.
El atractivo del Mediterráneo español no responde a un único factor coyuntural, sino a la combinación estable de demanda extranjera, infraestructura logística consolidada y un tejido urbano denso en las principales capitales.
Esta diversidad de motores es precisamente lo que explica que cada vez más fondos internacionales incorporen activos del arco mediterráneo español dentro de sus estrategias de diversificación geográfica, en lugar de limitarse a los mercados de Madrid y Barcelona.
Compartir en
La inteligencia artificial transforma la búsqueda y compra de vivienda. Analizamos cómo está cambiando el sector inmobiliario.
La inteligencia artificial (IA) está transformando de forma progresiva el modo en que los compradores buscan, comparan y deciden la compra de una vivienda, y el sector inmobiliario ya incorpora estas herramientas en distintas fases del proceso.
Resumen del artículo:
Los portales inmobiliarios ya integran asistentes conversacionales basados en IA que permiten al usuario describir en lenguaje natural el tipo de vivienda que busca, en lugar de aplicar filtros manuales por precio, superficie o ubicación. Con estas mejoras, que se están implementando de forma progresiva en el sector, se busca:
Además de ayudar con la búsqueda, la IA también puede valorar los activos. Los modelos de valoración automatizada (AVM, por sus siglas en inglés) cruzan datos de transacciones, características del inmueble y variables de mercado para estimar un precio de referencia en segundos.
Su precisión mejora a medida que se entrenan con mayor volumen de datos de compraventa reales, lo que explica por qué cada vez más plataformas del sector destinan recursos a ampliar y depurar sus bases de datos de transacciones. A partir de esta tecnología se puede obtener una mayor:
A pesar de facilitar el trabajo en algunos momentos, esta tecnología también tiene sus limitaciones. Los AVM pierden precisión en inmuebles con características muy singulares, donde la comparación automática con transacciones similares resulta más difícil.
La incorporación de IA no se limita al texto. Varias plataformas ya generan mapas de calor de precio por metro cuadrado a partir de miles de transacciones, lo que permite al comprador visualizar de un vistazo qué zonas de una ciudad se ajustan a su presupuesto sin tener que revisar anuncio por anuncio.
Otras herramientas incorporan alertas inteligentes que aprenden del comportamiento de navegación del usuario y priorizan en sus notificaciones los inmuebles con mayor probabilidad de interesarle, en lugar de enviar de forma indiscriminada todo lo que coincide con los filtros básicos de zona y precio.
La IA no actúa como una capa aislada dentro del proceso de compra, sino que se ha ido incorporando a cada una de sus fases, desde la primera búsqueda hasta la documentación final de la operación.
| Fase del proceso | Antes | Con IA |
|---|---|---|
| Búsqueda | Filtros manuales | Lenguaje natural y recomendación |
| Valoración | Tasación tradicional | Modelos automatizados (AVM) |
| Atención | Agente humano | Asistentes conversacionales 24/7 |
| Documentación | Revisión manual | Extracción automática de datos clave |
| Visualización de mercado | Listados independientes | Mapas de calor y análisis por zona |
En resumen, con la IA se agiliza el primer cribado y la valoración inicial, pero la decisión final de compra sigue apoyándose en la visita al inmueble y, en la mayoría de los casos, en el asesoramiento de un profesional del sector.
Para el comprador, la principal ventaja práctica es el ahorro de tiempo en las fases iniciales de la búsqueda: llegar antes a un conjunto reducido de inmuebles que realmente encajan con sus necesidades, en lugar de revisar cientos de anuncios de forma manual.
Esto no elimina la necesidad de visitar la vivienda ni de contar con asesoramiento profesional antes de firmar, pero sí cambia el punto de partida del proceso, que hoy es mucho más informado que hace apenas un par de años.
Tendencias15 de julio de 2026
Compartir en
La inteligencia artificial transforma la búsqueda y compra de vivienda. Analizamos cómo está cambiando el sector inmobiliario.
La inteligencia artificial (IA) está transformando de forma progresiva el modo en que los compradores buscan, comparan y deciden la compra de una vivienda, y el sector inmobiliario ya incorpora estas herramientas en distintas fases del proceso.
Resumen del artículo:
Los portales inmobiliarios ya integran asistentes conversacionales basados en IA que permiten al usuario describir en lenguaje natural el tipo de vivienda que busca, en lugar de aplicar filtros manuales por precio, superficie o ubicación. Con estas mejoras, que se están implementando de forma progresiva en el sector, se busca:
Además de ayudar con la búsqueda, la IA también puede valorar los activos. Los modelos de valoración automatizada (AVM, por sus siglas en inglés) cruzan datos de transacciones, características del inmueble y variables de mercado para estimar un precio de referencia en segundos.
Su precisión mejora a medida que se entrenan con mayor volumen de datos de compraventa reales, lo que explica por qué cada vez más plataformas del sector destinan recursos a ampliar y depurar sus bases de datos de transacciones. A partir de esta tecnología se puede obtener una mayor:
A pesar de facilitar el trabajo en algunos momentos, esta tecnología también tiene sus limitaciones. Los AVM pierden precisión en inmuebles con características muy singulares, donde la comparación automática con transacciones similares resulta más difícil.
La incorporación de IA no se limita al texto. Varias plataformas ya generan mapas de calor de precio por metro cuadrado a partir de miles de transacciones, lo que permite al comprador visualizar de un vistazo qué zonas de una ciudad se ajustan a su presupuesto sin tener que revisar anuncio por anuncio.
Otras herramientas incorporan alertas inteligentes que aprenden del comportamiento de navegación del usuario y priorizan en sus notificaciones los inmuebles con mayor probabilidad de interesarle, en lugar de enviar de forma indiscriminada todo lo que coincide con los filtros básicos de zona y precio.
La IA no actúa como una capa aislada dentro del proceso de compra, sino que se ha ido incorporando a cada una de sus fases, desde la primera búsqueda hasta la documentación final de la operación.
| Fase del proceso | Antes | Con IA |
|---|---|---|
| Búsqueda | Filtros manuales | Lenguaje natural y recomendación |
| Valoración | Tasación tradicional | Modelos automatizados (AVM) |
| Atención | Agente humano | Asistentes conversacionales 24/7 |
| Documentación | Revisión manual | Extracción automática de datos clave |
| Visualización de mercado | Listados independientes | Mapas de calor y análisis por zona |
En resumen, con la IA se agiliza el primer cribado y la valoración inicial, pero la decisión final de compra sigue apoyándose en la visita al inmueble y, en la mayoría de los casos, en el asesoramiento de un profesional del sector.
Para el comprador, la principal ventaja práctica es el ahorro de tiempo en las fases iniciales de la búsqueda: llegar antes a un conjunto reducido de inmuebles que realmente encajan con sus necesidades, en lugar de revisar cientos de anuncios de forma manual.
Esto no elimina la necesidad de visitar la vivienda ni de contar con asesoramiento profesional antes de firmar, pero sí cambia el punto de partida del proceso, que hoy es mucho más informado que hace apenas un par de años.
Compartir en
Pérgolas bioclimáticas, pavimentos térmicos o vegetación mediterránea a prueba de sequías, te traemos las novedades que debes añadir a tu terraza este verano.
Para este verano, los concursos de terrazas y jardines nos dejan claras las nuevas tendencias: menos césped, más sombra inteligente y mobiliario que se mueve contigo, y no al revés. Repasamos las ideas de los proyectos de arquitectura que más están dando que hablar este año, para que adoptes un par de trucos en tu propio rincón exterior.
Resumen del artículo:
Si hay elementos que se repiten en los proyectos exteriores reconocidos este año, esos son la estructura de sombra, el pavimento, la xerojardinería y la iluminación. No es casualidad: son decisiones que condicionan el confort real de una terraza durante el verano, mucho más allá de la estética.
Repasamos qué está premiando el jurado en cada una de ellas y por qué merece la pena tenerlas en cuenta a la hora de renovar tu propio espacio exterior.
| Elemento | Función principal | Tendencia 2026 |
|---|---|---|
| Pérgola bioclimática | Regulación de sombra y ventilación | Lamas orientables motorizadas |
| Pavimento | Confort térmico | Piedra porosa y madera técnica |
| Vegetación | Bajo mantenimiento | Especies mediterráneas y xerojardinería |
| Iluminación | Ambiente nocturno |
Luz cálida indirecta empotrada |
La pérgola bioclimática se ha convertido en el elemento estructural más repetido entre los proyectos exteriores reconocidos este año. Su sistema de lamas orientables permite regular la entrada de luz y sombra según la posición del sol a lo largo del día, algo que una pérgola fija tradicional no puede ofrecer. El resultado es un espacio que se adapta a las horas centrales del verano sin perder luminosidad en las franjas de menor calor.
Más allá de su función térmica, este tipo de estructura también resuelve un problema habitual en los espacios exteriores domésticos: la protección frente a la lluvia sin necesidad de recurrir a un techo fijo. Muchos modelos actuales incorporan un sistema de cierre estanco en las propias lamas, lo que permite seguir disfrutando de la terraza incluso en días de lluvia puntual, ampliando así los meses de uso real del espacio.
El pavimento exterior ha dejado de ser una simple superficie de tránsito para convertirse en un elemento clave del confort térmico de la terraza. Los proyectos premiados este año apuestan de forma mayoritaria por piedra natural porosa y madera técnica, dos materiales que retienen menos calor que el gres tradicional y resultan más agradables al caminar descalzo durante las horas de más sol.
La piedra porosa, además, favorece el drenaje natural del agua de lluvia, reduciendo el riesgo de charcos y resbalones en superficies exteriores. La madera técnica, por su parte, imita el aspecto de la madera natural, pero con un mantenimiento mucho menor, sin necesidad de barnizado periódico ni tratamientos frente a la humedad, lo que explica su creciente presencia en jurados de arquitectura exterior.
La iluminación cálida sustituye de forma progresiva a la luz blanca directa en los proyectos de exterior más valorados. Los tonos cálidos, más cercanos a la luz de una vela que a la de una oficina, generan una sensación de confort que prolonga de forma natural el uso de la terraza una vez cae el sol, algo especialmente valorado en los meses de verano.
La tendencia también apuesta por integrar los puntos de luz dentro del propio mobiliario o la estructura (perfiles LED empotrados en pérgolas, luminarias bajo bancos o iluminación indirecta junto al pavimento) en lugar de recurrir a focos visibles y aislados. Este enfoque más discreto evita el deslumbramiento directo y refuerza la sensación de continuidad entre el interior y el exterior de la vivienda una vez anochece.
El certamen internacional “Jardines del Año”, organizado por la editorial alemana Callwey, también refleja este año una tendencia clara: los jardines reconocidos reducen la superficie de césped en favor de especies de bajo consumo hídrico y estructuras que dialogan con el paisaje natural del entorno.
Un jurado especializado en paisajismo seleccionó entre numerosas propuestas los proyectos que mejor combinaban diseño y sostenibilidad.
Para vestir tu terraza o jardín, el mobiliario modular está ganando adeptos. El mobiliario modular permite adaptar la terraza según el uso (comedor, zona de estar o rincón de trabajo) sin necesidad de reformas, y esta versatilidad es precisamente lo que están premiando los certámenes de diseño internacionales en los últimos años.
En la última edición de Best of NeoCon, uno de los certámenes de referencia en mobiliario contract a nivel internacional, la categoría de asientos modulares reconoció un sistema pensado para combinarse en distintas configuraciones según el momento del día. El jurado valoró precisamente esa capacidad de transformación: un mismo módulo permite crear un rincón de descanso por la mañana y una zona de comedor por la noche, sin mover un solo tornillo.
Frente al banco fijo o la mesa de jardín de toda la vida, el mobiliario modular se adapta al ritmo real de uso de una terraza doméstica, que rara vez se utiliza de la misma manera todos los días de la semana.
Además, al tratarse de piezas independientes que se combinan entre sí, facilita tanto el mantenimiento como una eventual renovación parcial del conjunto, sin necesidad de sustituir todo el mobiliario de una vez.
Los proyectos premiados este año coinciden en una misma idea de fondo: el espacio exterior ya no es un añadido decorativo, sino una extensión real de la vivienda con entidad propia.
Sombra orientable, vegetación de bajo mantenimiento, iluminación cálida y mobiliario modular no son solo tendencias de temporada, sino soluciones que resuelven problemas reales de confort y uso durante los meses de más calor.
Aplicar, aunque sea una de estas ideas a tu propia terraza o jardín, es la forma más sencilla de alargar su vida útil mucho más allá del verano.
Tendencias13 de julio de 2026
Compartir en
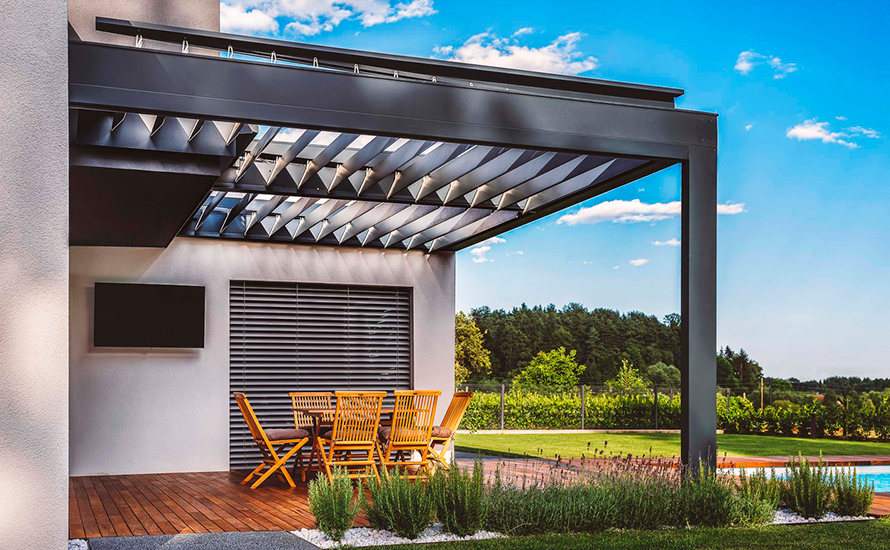
Pérgolas bioclimáticas, pavimentos térmicos o vegetación mediterránea a prueba de sequías, te traemos las novedades que debes añadir a tu terraza este verano.
Para este verano, los concursos de terrazas y jardines nos dejan claras las nuevas tendencias: menos césped, más sombra inteligente y mobiliario que se mueve contigo, y no al revés. Repasamos las ideas de los proyectos de arquitectura que más están dando que hablar este año, para que adoptes un par de trucos en tu propio rincón exterior.
Resumen del artículo:
Si hay elementos que se repiten en los proyectos exteriores reconocidos este año, esos son la estructura de sombra, el pavimento, la xerojardinería y la iluminación. No es casualidad: son decisiones que condicionan el confort real de una terraza durante el verano, mucho más allá de la estética.
Repasamos qué está premiando el jurado en cada una de ellas y por qué merece la pena tenerlas en cuenta a la hora de renovar tu propio espacio exterior.
| Elemento | Función principal | Tendencia 2026 |
|---|---|---|
| Pérgola bioclimática | Regulación de sombra y ventilación | Lamas orientables motorizadas |
| Pavimento | Confort térmico | Piedra porosa y madera técnica |
| Vegetación | Bajo mantenimiento | Especies mediterráneas y xerojardinería |
| Iluminación | Ambiente nocturno |
Luz cálida indirecta empotrada |
La pérgola bioclimática se ha convertido en el elemento estructural más repetido entre los proyectos exteriores reconocidos este año. Su sistema de lamas orientables permite regular la entrada de luz y sombra según la posición del sol a lo largo del día, algo que una pérgola fija tradicional no puede ofrecer. El resultado es un espacio que se adapta a las horas centrales del verano sin perder luminosidad en las franjas de menor calor.
Más allá de su función térmica, este tipo de estructura también resuelve un problema habitual en los espacios exteriores domésticos: la protección frente a la lluvia sin necesidad de recurrir a un techo fijo. Muchos modelos actuales incorporan un sistema de cierre estanco en las propias lamas, lo que permite seguir disfrutando de la terraza incluso en días de lluvia puntual, ampliando así los meses de uso real del espacio.
El pavimento exterior ha dejado de ser una simple superficie de tránsito para convertirse en un elemento clave del confort térmico de la terraza. Los proyectos premiados este año apuestan de forma mayoritaria por piedra natural porosa y madera técnica, dos materiales que retienen menos calor que el gres tradicional y resultan más agradables al caminar descalzo durante las horas de más sol.
La piedra porosa, además, favorece el drenaje natural del agua de lluvia, reduciendo el riesgo de charcos y resbalones en superficies exteriores. La madera técnica, por su parte, imita el aspecto de la madera natural, pero con un mantenimiento mucho menor, sin necesidad de barnizado periódico ni tratamientos frente a la humedad, lo que explica su creciente presencia en jurados de arquitectura exterior.
La iluminación cálida sustituye de forma progresiva a la luz blanca directa en los proyectos de exterior más valorados. Los tonos cálidos, más cercanos a la luz de una vela que a la de una oficina, generan una sensación de confort que prolonga de forma natural el uso de la terraza una vez cae el sol, algo especialmente valorado en los meses de verano.
La tendencia también apuesta por integrar los puntos de luz dentro del propio mobiliario o la estructura (perfiles LED empotrados en pérgolas, luminarias bajo bancos o iluminación indirecta junto al pavimento) en lugar de recurrir a focos visibles y aislados. Este enfoque más discreto evita el deslumbramiento directo y refuerza la sensación de continuidad entre el interior y el exterior de la vivienda una vez anochece.
El certamen internacional “Jardines del Año”, organizado por la editorial alemana Callwey, también refleja este año una tendencia clara: los jardines reconocidos reducen la superficie de césped en favor de especies de bajo consumo hídrico y estructuras que dialogan con el paisaje natural del entorno.
Un jurado especializado en paisajismo seleccionó entre numerosas propuestas los proyectos que mejor combinaban diseño y sostenibilidad.
Para vestir tu terraza o jardín, el mobiliario modular está ganando adeptos. El mobiliario modular permite adaptar la terraza según el uso (comedor, zona de estar o rincón de trabajo) sin necesidad de reformas, y esta versatilidad es precisamente lo que están premiando los certámenes de diseño internacionales en los últimos años.
En la última edición de Best of NeoCon, uno de los certámenes de referencia en mobiliario contract a nivel internacional, la categoría de asientos modulares reconoció un sistema pensado para combinarse en distintas configuraciones según el momento del día. El jurado valoró precisamente esa capacidad de transformación: un mismo módulo permite crear un rincón de descanso por la mañana y una zona de comedor por la noche, sin mover un solo tornillo.
Frente al banco fijo o la mesa de jardín de toda la vida, el mobiliario modular se adapta al ritmo real de uso de una terraza doméstica, que rara vez se utiliza de la misma manera todos los días de la semana.
Además, al tratarse de piezas independientes que se combinan entre sí, facilita tanto el mantenimiento como una eventual renovación parcial del conjunto, sin necesidad de sustituir todo el mobiliario de una vez.
Los proyectos premiados este año coinciden en una misma idea de fondo: el espacio exterior ya no es un añadido decorativo, sino una extensión real de la vivienda con entidad propia.
Sombra orientable, vegetación de bajo mantenimiento, iluminación cálida y mobiliario modular no son solo tendencias de temporada, sino soluciones que resuelven problemas reales de confort y uso durante los meses de más calor.
Aplicar, aunque sea una de estas ideas a tu propia terraza o jardín, es la forma más sencilla de alargar su vida útil mucho más allá del verano.
Compartir en
La bajada de los tipos de interés está afectando al mercado inmobiliario español. Descubre cómo se están notando los cambios.
La política monetaria del Banco Central Europeo ha completado, en poco más de dos años, un ciclo de ida y vuelta que ha transformado el escenario de la inversión inmobiliaria en España. Comprender el impacto real de la bajada de tipos exige ir más allá del titular y analizar qué ha cambiado en la práctica para el inversor que opera en el mercado español.
Índice
Entre enero de 2024 y abril de 2026, el BCE pasó de tipos elevados del 4% a niveles más moderados, aplicando reducciones progresivas. En 2025, esta tendencia continuó con reducciones desde el 2,75% en enero hasta el 2% en junio. El tipo de interés de referencia (facilidad de depósito) se mantiene en el 2% en la reunión del 30 de abril de 2026.
El efecto más visible para el mercado hipotecario ha sido la caída del Euríbor. Tras las bajadas del BCE en 2024-2025, el Euríbor ha descendido desde máximos del 4,2% en octubre de 2023 hasta el entorno del 2,3% a principios de 2026. Esta reducción equivale, para una hipoteca media de 200.000 euros a 25 años referenciada a Euríbor + 1%, a un ahorro mensual de entre 250 y 350 euros respecto al pico de 2023.
La bajada de tipos actúa sobre la inversión inmobiliaria a través de cuatro mecanismos simultáneos:
Las mayores oportunidades de precio se encuentran en ciudades medianas, zonas de interior y periferias metropolitanas. Para el inversor, la rentabilidad bruta del alquiler se comprime en las grandes capitales, pero sigue superando ampliamente a los activos de renta fija.
Mercados como Zaragoza, Valladolid, Murcia, Sevilla o Málaga ofrecen yields brutos en residencial de alquiler del 5 al 7%, con menor competencia inversora y mayor recorrido de valor. El diferencial respecto a los bonos del Estado español a 10 años (en torno al 3,2% a mayo de 2026) sigue siendo positivo y atractivo.
En el segmento terciario, la logística mantiene yields prime del 5,5 al 6,25% en los principales corredores, mientras que las oficinas en capitales secundarias bien comunicadas ofrecen spreads similares con contratos de mayor duración.
En un contexto de tipos estabilizados, las entidades financieras han retomado el apetito por la financiación de operaciones de inversión con las siguientes condiciones habituales:
El Banco de España publica trimestralmente la Encuesta sobre Préstamos Bancarios (EPB), que recoge las condiciones reales de acceso al crédito hipotecario para inversores en el mercado español.
La bajada de tipos no es un factor aislado: es parte de un ciclo que el inversor informado debe leer en su conjunto, considerando también la evolución de la inflación, la oferta disponible y el comportamiento de la demanda en cada submercado.
En Servihabitat analizamos el mercado de activos terciarios y residenciales con datos propios. Consulta nuestro portfolio de inversión.
Tendencias18 de junio de 2026
Compartir en
La bajada de los tipos de interés está afectando al mercado inmobiliario español. Descubre cómo se están notando los cambios.
La política monetaria del Banco Central Europeo ha completado, en poco más de dos años, un ciclo de ida y vuelta que ha transformado el escenario de la inversión inmobiliaria en España. Comprender el impacto real de la bajada de tipos exige ir más allá del titular y analizar qué ha cambiado en la práctica para el inversor que opera en el mercado español.
Índice
Entre enero de 2024 y abril de 2026, el BCE pasó de tipos elevados del 4% a niveles más moderados, aplicando reducciones progresivas. En 2025, esta tendencia continuó con reducciones desde el 2,75% en enero hasta el 2% en junio. El tipo de interés de referencia (facilidad de depósito) se mantiene en el 2% en la reunión del 30 de abril de 2026.
El efecto más visible para el mercado hipotecario ha sido la caída del Euríbor. Tras las bajadas del BCE en 2024-2025, el Euríbor ha descendido desde máximos del 4,2% en octubre de 2023 hasta el entorno del 2,3% a principios de 2026. Esta reducción equivale, para una hipoteca media de 200.000 euros a 25 años referenciada a Euríbor + 1%, a un ahorro mensual de entre 250 y 350 euros respecto al pico de 2023.
La bajada de tipos actúa sobre la inversión inmobiliaria a través de cuatro mecanismos simultáneos:
Las mayores oportunidades de precio se encuentran en ciudades medianas, zonas de interior y periferias metropolitanas. Para el inversor, la rentabilidad bruta del alquiler se comprime en las grandes capitales, pero sigue superando ampliamente a los activos de renta fija.
Mercados como Zaragoza, Valladolid, Murcia, Sevilla o Málaga ofrecen yields brutos en residencial de alquiler del 5 al 7%, con menor competencia inversora y mayor recorrido de valor. El diferencial respecto a los bonos del Estado español a 10 años (en torno al 3,2% a mayo de 2026) sigue siendo positivo y atractivo.
En el segmento terciario, la logística mantiene yields prime del 5,5 al 6,25% en los principales corredores, mientras que las oficinas en capitales secundarias bien comunicadas ofrecen spreads similares con contratos de mayor duración.
En un contexto de tipos estabilizados, las entidades financieras han retomado el apetito por la financiación de operaciones de inversión con las siguientes condiciones habituales:
El Banco de España publica trimestralmente la Encuesta sobre Préstamos Bancarios (EPB), que recoge las condiciones reales de acceso al crédito hipotecario para inversores en el mercado español.
La bajada de tipos no es un factor aislado: es parte de un ciclo que el inversor informado debe leer en su conjunto, considerando también la evolución de la inflación, la oferta disponible y el comportamiento de la demanda en cada submercado.
En Servihabitat analizamos el mercado de activos terciarios y residenciales con datos propios. Consulta nuestro portfolio de inversión.
Compartir en
El Hotel Alfonso XIII de Sevilla acogió el 13 de mayo de 2026 la primera edición de Land Talks en la capital hispalense. El foro, organizado por Servihabitat, reunió a profesionales y expertos del sector inmobiliario andaluz para compartir experiencias, contrastar perspectivas y debatir los principales retos y oportunidades de un mercado que vive una presión creciente sobre la oferta de vivienda.
El marco histórico del hotel, uno de los espacios más representativos de Sevilla, puso el escenario para un encuentro que demostró que la conversación sobre el futuro del sector inmobiliario en Andalucía tiene mucho por recorrer.
La jornada sevillana, que llega tras la celebración de Land Talks en Barcelona el pasado 28 de abril, refuerza el compromiso de Servihabitat de descentralizar el debate inmobiliario y abordar los retos del sector desde una perspectiva local: porque los problemas y las oportunidades no son iguales en todos los territorios.
Borja Goday, CEO de Servihabitat, abrió la jornada subrayando precisamente esa apuesta por lo local. Abordar los retos del sector desde el territorio permite identificar tanto las dificultades específicas de cada mercado como las oportunidades que solo son visibles desde dentro.
En su intervención, Goday puso el foco en dos ideas que recorrieron toda la jornada: la necesidad de impulsar la colaboración público-privada y la importancia de la especialización en la gestión urbanística como condición para avanzar en un mercado tan técnico y regulado como el del suelo. Servihabitat, a través de su filial Serviland, ha gestionado proyectos en más de 600 ámbitos urbanísticos en toda España, una trayectoria que convierte la experiencia acumulada en un activo diferencial para el inversor.
Xavier Aguilera, Director Ejecutivo de Activos Inmobiliarios en Servihabitat, y Sergio Luna, Director de Serviland y Director Ejecutivo de Suelo, Urbanismo y Valoraciones, presentaron el diagnóstico del mercado inmobiliario en Andalucía elaborado por Servihabitat Trends. Su intervención ofreció el contexto necesario para enmarcar el debate posterior: Andalucía vive un crecimiento poblacional que la oferta de vivienda no está siendo capaz de seguir, con un déficit que se acumula año tras año y que ejerce una presión creciente sobre los precios, especialmente en ciudades como Sevilla y Málaga.
Uno de los matices que más interés generó entre los asistentes fue la reflexión sobre el suelo en gestión como activo emergente: ante la escasez de suelo finalista, crece el interés de los inversores por posiciones en fases previas del proceso urbanístico, donde la capacidad de gestionar la complejidad es lo que determina el valor final del activo.
Sergio Luna dedicó parte de su intervención a explicar el potencial transformador de dos instrumentos normativos que el sector sigue de cerca. La Ley 7/2021 de ordenación territorial y urbanística sostenible de Andalucía (Ley LISTA) fue señalada como una palanca clave para agilizar los procesos de urbanización y reducir los plazos que históricamente han frenado la inversión en suelo.
Junto a ella, la nueva Ley de Vivienda de Andalucía abre la puerta a facilitar el acceso a vivienda protegida y asequible, dotando a la administración de herramientas para dar respuestas más rápidas. Para los profesionales presentes en la sala, ambas leyes representan una oportunidad real de cambiar las reglas del juego en un mercado que necesita más oferta y más certidumbre.
El momento de mayor intercambio de la jornada llegó con la mesa redonda 'Perspectivas de inversión en Andalucía', moderada por Luis Sánchez, Director del Segmento Profesional de Servihabitat. La conversación reunió a Felipe Castellano (Grupo Procourval), Rafael Miranda (Caralca Inmobiliaria) y Sergio Arana (Urbanitae), tres perfiles con experiencia directa en la inversión y el desarrollo inmobiliario en la región.
La mesa identificó tres focos: el apetito inversor en Andalucía es real, pero la incertidumbre sobre los plazos urbanísticos es el principal freno para cerrar operaciones; la especialización en gestión de suelo es una ventaja competitiva directa, porque reduce riesgo y maximiza el valor del activo; y la colaboración público-privada es una condición necesaria para que el mercado pueda producir vivienda suficiente, siempre que la administración aporte certidumbre y marcos de trabajo claros.
La primera edición de Land Talks en Sevilla confirmó lo que ya apuntaba la jornada de Barcelona: hay una necesidad real en el sector inmobiliario de contar con espacios de debate y networking donde los profesionales puedan intercambiar perspectivas, compartir experiencias y construir relaciones en un entorno de análisis riguroso.
Tendencias4 de junio de 2026
Compartir en
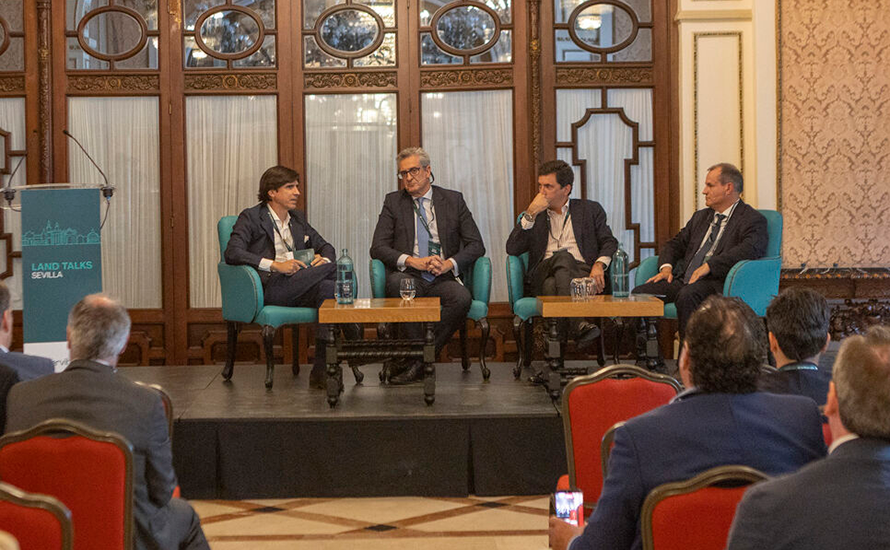
El Hotel Alfonso XIII de Sevilla acogió el 13 de mayo de 2026 la primera edición de Land Talks en la capital hispalense. El foro, organizado por Servihabitat, reunió a profesionales y expertos del sector inmobiliario andaluz para compartir experiencias, contrastar perspectivas y debatir los principales retos y oportunidades de un mercado que vive una presión creciente sobre la oferta de vivienda.
El marco histórico del hotel, uno de los espacios más representativos de Sevilla, puso el escenario para un encuentro que demostró que la conversación sobre el futuro del sector inmobiliario en Andalucía tiene mucho por recorrer.
La jornada sevillana, que llega tras la celebración de Land Talks en Barcelona el pasado 28 de abril, refuerza el compromiso de Servihabitat de descentralizar el debate inmobiliario y abordar los retos del sector desde una perspectiva local: porque los problemas y las oportunidades no son iguales en todos los territorios.
Borja Goday, CEO de Servihabitat, abrió la jornada subrayando precisamente esa apuesta por lo local. Abordar los retos del sector desde el territorio permite identificar tanto las dificultades específicas de cada mercado como las oportunidades que solo son visibles desde dentro.
En su intervención, Goday puso el foco en dos ideas que recorrieron toda la jornada: la necesidad de impulsar la colaboración público-privada y la importancia de la especialización en la gestión urbanística como condición para avanzar en un mercado tan técnico y regulado como el del suelo. Servihabitat, a través de su filial Serviland, ha gestionado proyectos en más de 600 ámbitos urbanísticos en toda España, una trayectoria que convierte la experiencia acumulada en un activo diferencial para el inversor.
Xavier Aguilera, Director Ejecutivo de Activos Inmobiliarios en Servihabitat, y Sergio Luna, Director de Serviland y Director Ejecutivo de Suelo, Urbanismo y Valoraciones, presentaron el diagnóstico del mercado inmobiliario en Andalucía elaborado por Servihabitat Trends. Su intervención ofreció el contexto necesario para enmarcar el debate posterior: Andalucía vive un crecimiento poblacional que la oferta de vivienda no está siendo capaz de seguir, con un déficit que se acumula año tras año y que ejerce una presión creciente sobre los precios, especialmente en ciudades como Sevilla y Málaga.
Uno de los matices que más interés generó entre los asistentes fue la reflexión sobre el suelo en gestión como activo emergente: ante la escasez de suelo finalista, crece el interés de los inversores por posiciones en fases previas del proceso urbanístico, donde la capacidad de gestionar la complejidad es lo que determina el valor final del activo.
Sergio Luna dedicó parte de su intervención a explicar el potencial transformador de dos instrumentos normativos que el sector sigue de cerca. La Ley 7/2021 de ordenación territorial y urbanística sostenible de Andalucía (Ley LISTA) fue señalada como una palanca clave para agilizar los procesos de urbanización y reducir los plazos que históricamente han frenado la inversión en suelo.
Junto a ella, la nueva Ley de Vivienda de Andalucía abre la puerta a facilitar el acceso a vivienda protegida y asequible, dotando a la administración de herramientas para dar respuestas más rápidas. Para los profesionales presentes en la sala, ambas leyes representan una oportunidad real de cambiar las reglas del juego en un mercado que necesita más oferta y más certidumbre.
El momento de mayor intercambio de la jornada llegó con la mesa redonda 'Perspectivas de inversión en Andalucía', moderada por Luis Sánchez, Director del Segmento Profesional de Servihabitat. La conversación reunió a Felipe Castellano (Grupo Procourval), Rafael Miranda (Caralca Inmobiliaria) y Sergio Arana (Urbanitae), tres perfiles con experiencia directa en la inversión y el desarrollo inmobiliario en la región.
La mesa identificó tres focos: el apetito inversor en Andalucía es real, pero la incertidumbre sobre los plazos urbanísticos es el principal freno para cerrar operaciones; la especialización en gestión de suelo es una ventaja competitiva directa, porque reduce riesgo y maximiza el valor del activo; y la colaboración público-privada es una condición necesaria para que el mercado pueda producir vivienda suficiente, siempre que la administración aporte certidumbre y marcos de trabajo claros.
La primera edición de Land Talks en Sevilla confirmó lo que ya apuntaba la jornada de Barcelona: hay una necesidad real en el sector inmobiliario de contar con espacios de debate y networking donde los profesionales puedan intercambiar perspectivas, compartir experiencias y construir relaciones en un entorno de análisis riguroso.
Compartir en
Servihabitat celebró el 28 de abril de 2026 la primera edición de Land Talks en Barcelona, en el emblemático espacio de La Pedrera.
La Pedrera acogió el 28 de abril de 2026 la primera edición de Land Talks en Barcelona, el foro organizado por Servihabitat para reunir a los profesionales del sector inmobiliario en torno a los grandes temas que definen el mercado hoy.
El espacio modernista de Antoni Gaudí, declarado Patrimonio de la Humanidad por la Unesco, puso el escenario para un encuentro en el que inversores, promotores y expertos del mercado catalán compartieron experiencias, debatieron los principales retos del sector y exploraron oportunidades de inversión en un mercado tan complejo como atractivo.
La jornada, que se celebró por primera vez en la capital catalana, consolida la vocación de Land Talks como punto de encuentro para el intercambio de conocimiento y el networking entre los profesionales que toman decisiones en el mercado inmobiliario español.
Borja Goday, CEO de Servihabitat, dio la bienvenida a los asistentes apelando a la resiliencia del sector inmobiliario catalán. En un mercado marcado por el fuerte desequilibrio entre la oferta y la demanda, Goday subrayó que los retos que enfrenta el sector no se resuelven de manera aislada: requieren trabajo colaborativo, visión compartida y voluntad de aumentar la disponibilidad de suelo de forma efectiva.
Goday destacó el papel de Servihabitat, a través de su filial Serviland, en la gestión urbanística como palanca para desbloquear proyectos y aportar valor al mercado. Y, pese a la complejidad regulatoria y la tensión del mercado, apeló a mantener una visión positiva: Cataluña es capaz de ofrecer oportunidades reales e interesantes para quien sabe leerlas.
Luis Sánchez, Director del Segmento Profesional de Servihabitat, y José María Frade, Director Territorial de Cataluña, presentaron las principales tendencias del mercado inmobiliario en la comunidad autónoma a partir del análisis de Servihabitat Trends.
Su intervención sirvió de punto de partida para el debate posterior: un mercado con una demanda estructuralmente sólida, impulsada por el crecimiento poblacional y la capacidad de Barcelona de atraer talento, pero con una oferta limitada que no logra seguir el ritmo.
Entre los elementos que más resonaron entre los asistentes destacó el efecto de la incertidumbre regulatoria sobre el mercado de alquiler, con una reducción significativa del stock disponible que ha trasladado presión adicional hacia el mercado de compraventa. La conclusión compartida: una mayor seguridad jurídica podría mejorar la situación con relativa rapidez, y el sector está preparado para responder cuando las condiciones lo permitan.
La parte central de la jornada fue la mesa redonda 'Perspectivas de inversión inmobiliaria en Cataluña', moderada por Xavier Aguilera, Director Ejecutivo de Activos Inmobiliarios en Servihabitat. La conversación reunió a Bin Fang (Brosh), David Vila (Renta Corporación Real Estate) y Oscar Garriga (Metrópolis), tres perfiles con lecturas complementarias del mercado catalán.
La mesa identificó cuatro focos: el suelo finalista escaso como oportunidad estratégica para el inversor con horizonte largo; la construcción industrializada como palanca para abaratar y acelerar la vivienda asequible; la financiación alternativa ganando peso frente a la bancaria en proyectos de desarrollo; y el mercado de oficinas evolucionando hacia espacios más sostenibles y adaptados al trabajo híbrido.
La primera edición de Land Talks en Barcelona confirmó el valor de este tipo de encuentros para el sector: un espacio donde los profesionales del mercado inmobiliario pueden intercambiar perspectivas, contrastar lecturas y construir relaciones en un contexto de análisis riguroso.
La siguiente cita de Land Talks tuvo lugar en Sevilla el 13 de mayo, continuando con el compromiso de Servihabitat de estar presente allí donde el mercado genera conversación.
Tendencias2 de junio de 2026
Compartir en
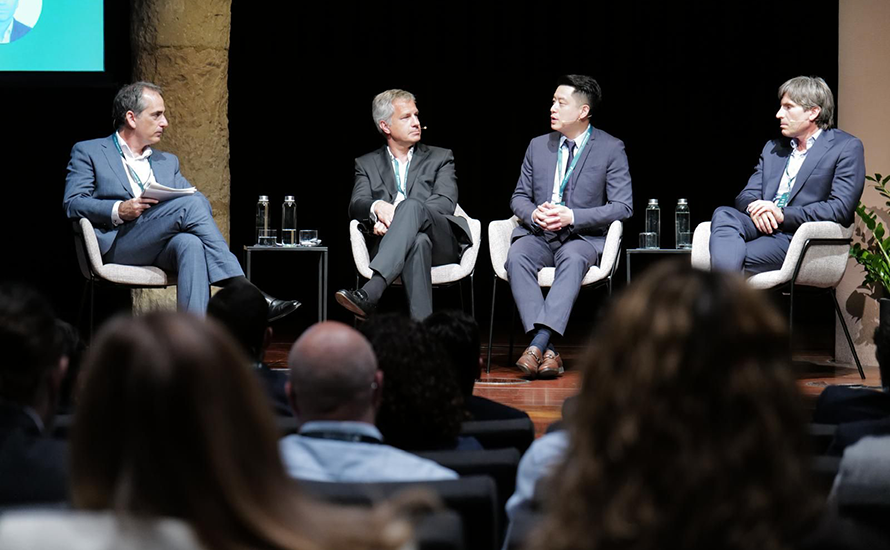
Servihabitat celebró el 28 de abril de 2026 la primera edición de Land Talks en Barcelona, en el emblemático espacio de La Pedrera.
La Pedrera acogió el 28 de abril de 2026 la primera edición de Land Talks en Barcelona, el foro organizado por Servihabitat para reunir a los profesionales del sector inmobiliario en torno a los grandes temas que definen el mercado hoy.
El espacio modernista de Antoni Gaudí, declarado Patrimonio de la Humanidad por la Unesco, puso el escenario para un encuentro en el que inversores, promotores y expertos del mercado catalán compartieron experiencias, debatieron los principales retos del sector y exploraron oportunidades de inversión en un mercado tan complejo como atractivo.
La jornada, que se celebró por primera vez en la capital catalana, consolida la vocación de Land Talks como punto de encuentro para el intercambio de conocimiento y el networking entre los profesionales que toman decisiones en el mercado inmobiliario español.
Borja Goday, CEO de Servihabitat, dio la bienvenida a los asistentes apelando a la resiliencia del sector inmobiliario catalán. En un mercado marcado por el fuerte desequilibrio entre la oferta y la demanda, Goday subrayó que los retos que enfrenta el sector no se resuelven de manera aislada: requieren trabajo colaborativo, visión compartida y voluntad de aumentar la disponibilidad de suelo de forma efectiva.
Goday destacó el papel de Servihabitat, a través de su filial Serviland, en la gestión urbanística como palanca para desbloquear proyectos y aportar valor al mercado. Y, pese a la complejidad regulatoria y la tensión del mercado, apeló a mantener una visión positiva: Cataluña es capaz de ofrecer oportunidades reales e interesantes para quien sabe leerlas.
Luis Sánchez, Director del Segmento Profesional de Servihabitat, y José María Frade, Director Territorial de Cataluña, presentaron las principales tendencias del mercado inmobiliario en la comunidad autónoma a partir del análisis de Servihabitat Trends.
Su intervención sirvió de punto de partida para el debate posterior: un mercado con una demanda estructuralmente sólida, impulsada por el crecimiento poblacional y la capacidad de Barcelona de atraer talento, pero con una oferta limitada que no logra seguir el ritmo.
Entre los elementos que más resonaron entre los asistentes destacó el efecto de la incertidumbre regulatoria sobre el mercado de alquiler, con una reducción significativa del stock disponible que ha trasladado presión adicional hacia el mercado de compraventa. La conclusión compartida: una mayor seguridad jurídica podría mejorar la situación con relativa rapidez, y el sector está preparado para responder cuando las condiciones lo permitan.
La parte central de la jornada fue la mesa redonda 'Perspectivas de inversión inmobiliaria en Cataluña', moderada por Xavier Aguilera, Director Ejecutivo de Activos Inmobiliarios en Servihabitat. La conversación reunió a Bin Fang (Brosh), David Vila (Renta Corporación Real Estate) y Oscar Garriga (Metrópolis), tres perfiles con lecturas complementarias del mercado catalán.
La mesa identificó cuatro focos: el suelo finalista escaso como oportunidad estratégica para el inversor con horizonte largo; la construcción industrializada como palanca para abaratar y acelerar la vivienda asequible; la financiación alternativa ganando peso frente a la bancaria en proyectos de desarrollo; y el mercado de oficinas evolucionando hacia espacios más sostenibles y adaptados al trabajo híbrido.
La primera edición de Land Talks en Barcelona confirmó el valor de este tipo de encuentros para el sector: un espacio donde los profesionales del mercado inmobiliario pueden intercambiar perspectivas, contrastar lecturas y construir relaciones en un contexto de análisis riguroso.
La siguiente cita de Land Talks tuvo lugar en Sevilla el 13 de mayo, continuando con el compromiso de Servihabitat de estar presente allí donde el mercado genera conversación.
Compartir en
El Banco de España sitúa la rentabilidad bruta del garaje en el 6,2 %. Sin LAU ni Ley de Vivienda, es el activo inmobiliario con menor carga de gestión. Calcula si el precio que pagas es razonable.
La inversión en una plaza de párking es una de las que tiene una barrera de entrada más baja y puede ofrecer una buena rentabiliad. El Banco de España sitúa la rentabilidad bruta media de las plazas de garaje en el 6,2 % (Q4 2024), con rentabilidades netas de entre el 4,5 % y el 6 % según la ciudad.
El garaje arrendado de forma independiente no está sujeto a las condiciones más restrictivas de la Ley de Arrendamientos Urbanos (LAU) ni a la Ley de Vivienda 12/2023. Su venta tributa en el IRPF como ganancia patrimonial en la base del ahorro.
Una plaza de garaje es uno de los activos inmobiliarios con menor coste de entrada, menor carga de gestión y mayor liquidez en el mercado español. En 2026, la escasez de oferta en cascos urbanos consolidados y una demanda sostenida convierten este activo en una opción de interés para el inversor con capital de entre 3.000 y 5.000 euros.
Según los datos del cuarto trimestre de 2024 publicados por el Banco de España (BdE), la rentabilidad bruta media de las plazas de garaje en España se situó en el 6,2 % anual, frente al 6,4 % de la vivienda en alquiler.
La diferencia de apenas 0,2 puntos se compensa con una gestión significativamente más sencilla: menos incidencias de mantenimiento, sin las obligaciones derivadas de la Ley de Vivienda 12/2023 cuando se arrienda de forma independiente, y períodos de vacancia más cortos en zonas con escasez de oferta.
La rentabilidad neta (descontados IBI, gastos de comunidad y períodos sin arrendatario) se estima entre el 4,5 % y el 5,5 % en la mayoría de los mercados. En capitales con alta presión de aparcamiento como Zaragoza, Valladolid, Sevilla o Málaga, puede superar el 6 % cuando el precio de compra fue inferior a 20.000 € y la renta mensual supera los 100 €.
Una plaza comprada al contado por 18.000 € que genera 90 €/mes produce 1.080 €/año sin hipoteca ni obras. Con un gasto anual de comunidad e IBI que raramente supera los 300–400 €, la rentabilidad neta real se acerca al 4,5–5 %.
El valor de una plaza depende de cuatro variables: ciudad y barrio, superficie (habitualmente entre 10 y 25 m²), tipo de acceso y existencia o no de trastero anexo. No existe un índice oficial equivalente al Índice de Precios de Vivienda (IPV) del INE específico para garajes, pero hay tres métodos de aproximación fiables.
El método comparativo consiste en contrastar precios de plazas en venta en el mismo edificio o calle en portales como Idealista o Fotocasa. El valor catastral sirve como base para calcular el IBI y la plusvalía municipal, pero no equivale al valor de mercado. La tasación oficial por entidad homologada por el Banco de España es el método más riguroso y el exigido por los bancos para conceder financiación; su coste medio oscila entre 150 y 300 €.
Un indicador práctico: si la renta mensual comparable en la zona es de 100 €, el valor razonable de mercado es aproximadamente 100 € × 12 / 0,06 = 20.000 €. Cuando el precio implica una rentabilidad bruta inferior al 4,5 %, la plaza puede estar sobrevalorada.
El inversor puede actualizar la renta de un garaje arrendado de forma independiente con total libertad. La LAU (Ley 29/1994) distingue entre el arrendamiento de vivienda y el de uso distinto: los garajes arrendados de forma separada a la vivienda se rigen por la voluntad de las partes y, en lo no pactado, por el Código Civil.
Esto implica que no hay duración mínima obligatoria, la actualización de renta puede pactarse libremente (IPC, índice fijo o porcentaje anual acordado) y no aplica el sistema de índice de referencia establecido en la Ley de Vivienda 12/2023 para zonas tensionadas. La única excepción: si el garaje se arrienda junto con la vivienda en el mismo contrato, queda sometido íntegramente al régimen LAU de vivienda.
La venta genera dos obligaciones fiscales. El vendedor tributa la ganancia patrimonial en la base del ahorro del IRPF, calculada como la diferencia entre el valor de transmisión y el valor de adquisición más gastos.
Además, el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) grava el incremento del valor catastral del suelo desde la última transmisión. Tras la reforma del Real Decreto-Ley 26/2021, el contribuyente puede elegir entre el método objetivo (coeficientes municipales sobre valor catastral del suelo) y el método real. Si la venta genera pérdida patrimonial, no hay obligación de pagar plusvalía municipal.
Las plazas de garaje en capitales de provincia medianas con déficit estructural de aparcamiento ofrecen uno de los mejores ratios rentabilidad-esfuerzo de gestión del mercado español. La clave está en seleccionar ciudades donde la presión de aparcamiento sea estructural, no puntual, y en comprar a precios que impliquen rentabilidades brutas superiores al 6 %.
Servihabitat gestiona activos terciarios en capitales de provincia medianas de toda España. Consulta la oferta disponible en Servihabitat.
Tendencias22 de mayo de 2026
Compartir en
El Banco de España sitúa la rentabilidad bruta del garaje en el 6,2 %. Sin LAU ni Ley de Vivienda, es el activo inmobiliario con menor carga de gestión. Calcula si el precio que pagas es razonable.
La inversión en una plaza de párking es una de las que tiene una barrera de entrada más baja y puede ofrecer una buena rentabiliad. El Banco de España sitúa la rentabilidad bruta media de las plazas de garaje en el 6,2 % (Q4 2024), con rentabilidades netas de entre el 4,5 % y el 6 % según la ciudad.
El garaje arrendado de forma independiente no está sujeto a las condiciones más restrictivas de la Ley de Arrendamientos Urbanos (LAU) ni a la Ley de Vivienda 12/2023. Su venta tributa en el IRPF como ganancia patrimonial en la base del ahorro.
Una plaza de garaje es uno de los activos inmobiliarios con menor coste de entrada, menor carga de gestión y mayor liquidez en el mercado español. En 2026, la escasez de oferta en cascos urbanos consolidados y una demanda sostenida convierten este activo en una opción de interés para el inversor con capital de entre 3.000 y 5.000 euros.
Según los datos del cuarto trimestre de 2024 publicados por el Banco de España (BdE), la rentabilidad bruta media de las plazas de garaje en España se situó en el 6,2 % anual, frente al 6,4 % de la vivienda en alquiler.
La diferencia de apenas 0,2 puntos se compensa con una gestión significativamente más sencilla: menos incidencias de mantenimiento, sin las obligaciones derivadas de la Ley de Vivienda 12/2023 cuando se arrienda de forma independiente, y períodos de vacancia más cortos en zonas con escasez de oferta.
La rentabilidad neta (descontados IBI, gastos de comunidad y períodos sin arrendatario) se estima entre el 4,5 % y el 5,5 % en la mayoría de los mercados. En capitales con alta presión de aparcamiento como Zaragoza, Valladolid, Sevilla o Málaga, puede superar el 6 % cuando el precio de compra fue inferior a 20.000 € y la renta mensual supera los 100 €.
Una plaza comprada al contado por 18.000 € que genera 90 €/mes produce 1.080 €/año sin hipoteca ni obras. Con un gasto anual de comunidad e IBI que raramente supera los 300–400 €, la rentabilidad neta real se acerca al 4,5–5 %.
El valor de una plaza depende de cuatro variables: ciudad y barrio, superficie (habitualmente entre 10 y 25 m²), tipo de acceso y existencia o no de trastero anexo. No existe un índice oficial equivalente al Índice de Precios de Vivienda (IPV) del INE específico para garajes, pero hay tres métodos de aproximación fiables.
El método comparativo consiste en contrastar precios de plazas en venta en el mismo edificio o calle en portales como Idealista o Fotocasa. El valor catastral sirve como base para calcular el IBI y la plusvalía municipal, pero no equivale al valor de mercado. La tasación oficial por entidad homologada por el Banco de España es el método más riguroso y el exigido por los bancos para conceder financiación; su coste medio oscila entre 150 y 300 €.
Un indicador práctico: si la renta mensual comparable en la zona es de 100 €, el valor razonable de mercado es aproximadamente 100 € × 12 / 0,06 = 20.000 €. Cuando el precio implica una rentabilidad bruta inferior al 4,5 %, la plaza puede estar sobrevalorada.
El inversor puede actualizar la renta de un garaje arrendado de forma independiente con total libertad. La LAU (Ley 29/1994) distingue entre el arrendamiento de vivienda y el de uso distinto: los garajes arrendados de forma separada a la vivienda se rigen por la voluntad de las partes y, en lo no pactado, por el Código Civil.
Esto implica que no hay duración mínima obligatoria, la actualización de renta puede pactarse libremente (IPC, índice fijo o porcentaje anual acordado) y no aplica el sistema de índice de referencia establecido en la Ley de Vivienda 12/2023 para zonas tensionadas. La única excepción: si el garaje se arrienda junto con la vivienda en el mismo contrato, queda sometido íntegramente al régimen LAU de vivienda.
La venta genera dos obligaciones fiscales. El vendedor tributa la ganancia patrimonial en la base del ahorro del IRPF, calculada como la diferencia entre el valor de transmisión y el valor de adquisición más gastos.
Además, el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (IIVTNU) grava el incremento del valor catastral del suelo desde la última transmisión. Tras la reforma del Real Decreto-Ley 26/2021, el contribuyente puede elegir entre el método objetivo (coeficientes municipales sobre valor catastral del suelo) y el método real. Si la venta genera pérdida patrimonial, no hay obligación de pagar plusvalía municipal.
Las plazas de garaje en capitales de provincia medianas con déficit estructural de aparcamiento ofrecen uno de los mejores ratios rentabilidad-esfuerzo de gestión del mercado español. La clave está en seleccionar ciudades donde la presión de aparcamiento sea estructural, no puntual, y en comprar a precios que impliquen rentabilidades brutas superiores al 6 %.
Servihabitat gestiona activos terciarios en capitales de provincia medianas de toda España. Consulta la oferta disponible en Servihabitat.
Compartir en
Sobre tu privacidad
Utilizamos cookies propias y de terceros para fines analíticos y mejorar la funcionalidad de nuestra web y/o mostrarle contenidos personalizados en base al perfil que hemos elaborado en función de sus hábitos de navegación. Al pulsar en “Aceptar todas” se entiende que ha sido informado y acepta la instalación y uso de todas las cookies seleccionadas. Puede pulsar “Configurar Cookies” para configurar o rechazar las cookies. Para más información o deshabilitar las cookies en cualquier momento visite nuestra Política de cookies.
Configura las cookies
¿Qué son las cookies?
Cualquier sitio web que visites puede almacenar o recuperar información en tu navegador, principalmente a través de las cookies. Esta información puede ser sobre ti, tus preferencias o tu dispositivo y se utiliza pricipalmente para hacer que el sitio funcione como esperas que lo haga. La información no suele identificarte directamente, pero sí puede ofrecerte una experiencia web más personalizada. Respetamos tu derecho a la intimidad, de modo que puedes negarte a admitir determinados tipos de cookies. Haz clic en los diferentes títulos de las categorías para obtener más información y cambiar nuestra configuarción predeterminada. Sin embargo, bloquear algunos tipos de cookies puede afectar a tu experiencia con el sitio y los servicios que te podemos ofrecer.
Optando por "Guardar selección" sin haber seleccionado ninguna cookie, quedarán rechazadas cookies distintas a las necesarias.
Cookies técnicas
Estas cookies permiten las funciones básicas y son necesarias para el correcto uso de la página web, en tanto que permite navegación en la página y utilizar las diferentes opciones o servicios que tiene. Con ellas podemos, por ejemplo, identificarte durante la sesión, darte acceso a partes de acceso restringido, y utilizar elementos de seguridad durante tu navegación.
Cookies de preferencias
Estas cookies permiten la experiencia del usuario y almacenar sus preferencias. Por ejemplo, son aquellas cookies que guardan tus preferencias de búsqueda del sitio.
Cookies de medición
Estas cookies permiten contar las visitas y las fuentes de tráfico para poder medir y mejorar el rendimiento de la página web. Usamos estas cookies a fin de mejorar el servicio ofrecido a los usuarios. Toda la información recogida por estas cookies es agregada y, por lo tanto, anónima.
Cookies de publicidad
Estas cookies de nuestros socios publicitarios se utilizan para poder ofrecerle publicidad que pueda ser de su interés, para poder recibir mensajes personalizados y compartir sus datos con las herramientas publicitarias de Google. En caso de no haber aceptado estas cookies, los anuncios seguirán mostrándose, pero dejarán de estar personalizados.


